
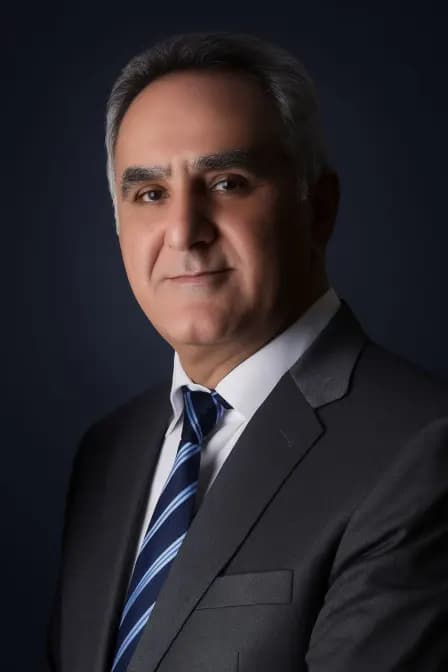
فرزین حاجی محمدعلی
مدیرعامل مؤسسه
شریک مؤسسه از سال ۱۳۸۵
شریک مؤسسه حسابرسی قواعد، حسابدار رسمی و مدیرعامل مؤسسه.
مشاهده سوابقعضو جامعه حسابداران رسمی ایران · فعالیت حرفهای از سال ۱۳۸۵
مسئولیت راهبری و نظارت حرفهای مؤسسه بر عهده شرکایی است که سوابق آنان بهصورت شفاف در دسترس قرار گرفته است.
کیفیت یک گزارش حسابرسی فقط به استانداردها و چکلیستها وابسته نیست؛ به افرادی وابسته است که مأموریت را راهبری میکنند، کار را بازبینی میکنند و در نهایت گزارش را به نام مؤسسه صادر میکنند. به همین دلیل نام، سمت و سوابق حرفهای شرکا و مدیران مؤسسه را بهصورت شفاف منتشر کردهایم.
هدف از این شفافیت یک چیز است: پیش از امضای قرارداد بتوانید این افراد را بشناسید و صلاحیت آنان را از مرجع رسمی — نه از ادعای خودمان — استعلام کنید. در ادامهٔ همین صفحه، روش این استعلام را گامبهگام آوردهایم.
مدیرعامل مؤسسه
شریک مؤسسه از سال ۱۳۸۵
شریک مؤسسه حسابرسی قواعد، حسابدار رسمی و مدیرعامل مؤسسه.
مشاهده سوابق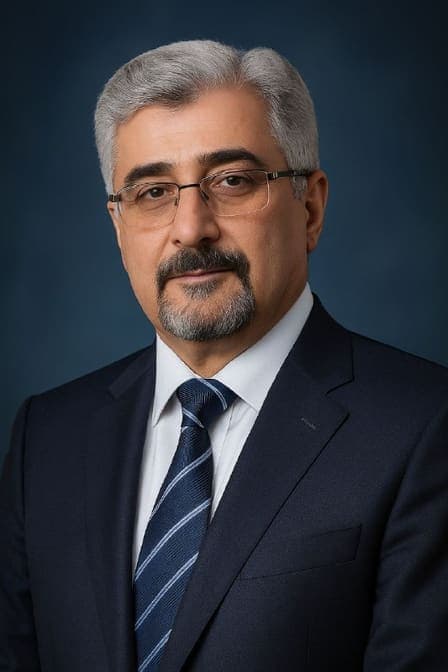
رئیس هیئتمدیره
شریک مؤسسه از سال ۱۳۸۵
شریک مؤسسه حسابرسی قواعد، حسابدار رسمی و رئیس هیئتمدیره.
مشاهده سوابق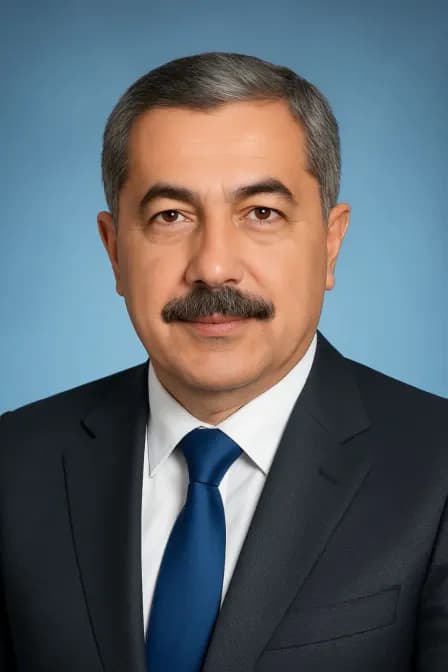
نایبرئیس هیئتمدیره
شریک مؤسسه از سال ۱۳۹۹
شریک مؤسسه حسابرسی قواعد، حسابدار رسمی و نایبرئیس هیئتمدیره.
مشاهده سوابق| نام | سمت در مؤسسه | شریک از سال | تمرکز کاری |
|---|---|---|---|
| فرزین حاجی محمدعلی | مدیرعامل مؤسسه | ۱۳۸۵ | راهبری مأموریتهای حسابرسی و رسیدگی |
| کورش جمشیدی اوانکی | رئیس هیئتمدیره | ۱۳۸۵ | رسیدگیهای حسابرسی با رویکرد حرفهایِ سازمان حسابرسی |
| احمد رجبخواه شلمانی | نایبرئیس هیئتمدیره | ۱۳۹۹ | رسیدگیهای حسابرسی و اجرای مأموریتها |
عنوان «حسابدار رسمی» در ایران به عضویت در جامعه حسابداران رسمی ایران گره خورده است؛ وضعیت هر فرد را میتوانید مستقیماً از مرجع رسمی این جامعه استعلام کنید، نه از معرفینامهٔ خود مؤسسه.
سازمان حسابرسی نهاد حرفهایِ باسابقهٔ کشور است و تجربهٔ کار در آن معمولاً نشاندهندهٔ آشنایی عملی با رسیدگیهای گسترده و الزامات گزارشگری است.
عضویت در انجمن حسابداران خبره ایران و انجمن حسابرسان داخلی ایران نشاندهندهٔ پیگیری مستمر مباحث تخصصی است و جایگزین مجوز رسمی نیست.
این چهار گام را برای هر مؤسسهٔ حسابرسی — از جمله مؤسسهٔ قواعد — اجرا کنید. هیچکدام نیازی به اعتمادِ پیشفرض ندارد و همهٔ آنها با منابع قابل بررسی انجام میشود.
شناسه ملی و شماره ثبت مؤسسه را با مرجع ثبتی رسمی تطبیق دهید. اعداد اعلامشده توسط مؤسسه قواعد در صفحهٔ اعتبارنامهها درج شده است.
مشاهدهٔ اطلاعات ثبتی و اعتبارنامهها ←وضعیت عضویت هر یک از افراد معرفیشده را مستقیماً از وبسایت جامعه حسابداران رسمی ایران استعلام کنید. معرفینامهٔ مؤسسه جایگزین این استعلام نیست.
وبسایت جامعه حسابداران رسمی ایران ↗دامنهٔ رسیدگی، استانداردهای اجرا، زمانبندی و خروجی تحویلی را پیش از شروع کار بهصورت کتبی در قرارداد قید کنید. ابهام در دامنه، رایجترین علت اختلاف در پایان مأموریت است.
آنچه در پیشنهاد همکاری باید شفاف باشد ←مشخص کنید در پایان چه چیزی دریافت میکنید: گزارش حسابرسی، گزارش بازرسی قانونی، گزارش کنترلهای داخلی یا گزارش مدیریتی. نوع خروجی بر دامنهٔ کار و برآورد حقالزحمه اثر مستقیم دارد.
تفاوت بازرسی قانونی با حسابرسی ←اطلاعات سمتهای هیئتمدیره بر اساس آخرین اطلاعات ثبتی درجشده در وبسایت مؤسسه ارائه شده است.